Los líderes del sector opinan sobre las medidas federales que influyen en las decisiones relativas a los proyectos

Por Leslie Meredith
Desde los aranceles hasta el GNL, las políticas de la era Trump están revolucionando el comercio mundial. Pero, ¿cuáles son las que más influyen en la carga fraccionada y la carga de proyectos? Analizamos diez medidas federales clave y pedimos a los líderes del sector que den su opinión sobre cómo las decisiones de Washington están condicionando la planificación de los proyectos y la demanda de transporte.
Del número 4 de 2025 de la revista Breakbulk
(7 minutos de lectura)
Ir directamente a una política:
-
Los aranceles sobre el acero y el aluminio se elevan al 50 %
-
Aranceles en virtud del artículo 301 sobre equipos industriales
-
Normas estrictas de «Compra de productos estadounidenses» para los proyectos federales
-
Recortes en las concesiones y la financiación de la energía eólica marina
-
Incentivos a la construcción naval nacional y tasas portuarias
Tras casi seis meses de la segunda legislatura de Trump, ¿tenemos una visión más clara del impacto que tendrá la avalancha de iniciativas políticas en el sector de la construcción aquí, en Estados Unidos?
Las fluctuaciones en las tarifas, los cambios en las relaciones con los socios comerciales y un nuevo conflicto en Oriente Medio en el que Estados Unidos participa directamente complican las perspectivas de los proyectos industriales. Mientras tanto, se están llevando a cabo las promesas electorales relacionadas con las fuentes de energía de los estadounidenses y las iniciativas para fortalecer la industria nacional, tal y como comentamos en 5 cosas que el sector del transporte de carga general debe preparar ante la llegada de Trump el otoño pasado. Sin embargo, aún está por ver cómo se desarrollarán esos cambios políticos, junto con las realidades económicas y geopolíticas.
El estado de ánimo actual se puede resumir en una sola palabra: incertidumbre. «Los aranceles 301 y otros tienen un impacto enorme, pero nadie sabe aún cuál es la solución», afirmó Tarek Amine, vicepresidente principal y director de la cadena de suministro de Bechtel Global Corporation, durante una mesa redonda celebrada en Breakbulk Europe en mayo.
Es precisamente esa incertidumbre la que puede bloquear la toma de decisiones, lo que lleva a adoptar una actitud de «esperar y ver qué pasa». El sector del transporte de carga a granel necesita cierto grado de certeza, y por eso nos hemos puesto en contacto con diez altos directivos de todo el sector y les hemos pedido que clasifiquen diez iniciativas federales en función de su impacto en el desarrollo de proyectos. Echemos un vistazo a la clasificación y a los datos que muestran la dirección que está tomando el sector.
1. Los aranceles sobre el acero y el aluminio se han elevado al 50 %
 Esta medida se situó a la cabeza con una amplia ventaja, al recibir 7 de cada 10 votos para el primer puesto por parte de los miembros del jurado. Todos coincidieron en que tendría un impacto negativo considerable en el mercado de los proyectos. Marco Poisler, director de operaciones de UTC Overseas, califica la medida como un «riesgo crítico» y afirma que aumenta los costes «en prácticamente todas las cadenas de suministro del sector manufacturero».
Por ejemplo, el precio de las barras de acero para armaduras, un componente presente en casi todos los proyectos de construcción, es entre un 8 % y un 9 % más alto que en marzo, y la mayor parte de este aumento se produjo después de que el arancel se duplicara desde el 25 % en junio. Los analistas señalan que se trata de un aumento coordinado de los precios de fábrica por parte de los productores de acero, que no temen que los proveedores extranjeros les hagan competencia debido al elevado tipo arancelario.
El Gobierno espera fomentar la creación de nueva capacidad siderúrgica nacional. Y lo ha hecho al aprobar la adquisición de U.S. Steel por parte de Nippon Steel por 14.9 mil millones de dólares, operación que se cerró en junio. El acuerdo obliga a Nippon a invertir 11 000 millones de dólares en el sector siderúrgico. El plan de Nippon se suma a los programas de expansión de Nucor y otras empresas, lo que posiciona al sector como una fuente constante de actividad de transporte de cargas pesadas en los principales estados siderúrgicos, como Indiana, Ohio, Pensilvania, Texas y Míchigan.
En resumen: dado que el acero es más caro, los proyectos serán más costosos. Cabe prever la construcción de nuevas acerías en los próximos años, lo que generará una demanda constante de transporte de productos acabados.
Crédito de la foto: Bechtel Corp.
2. Se levanta la moratoria sobre la exportación de GNL
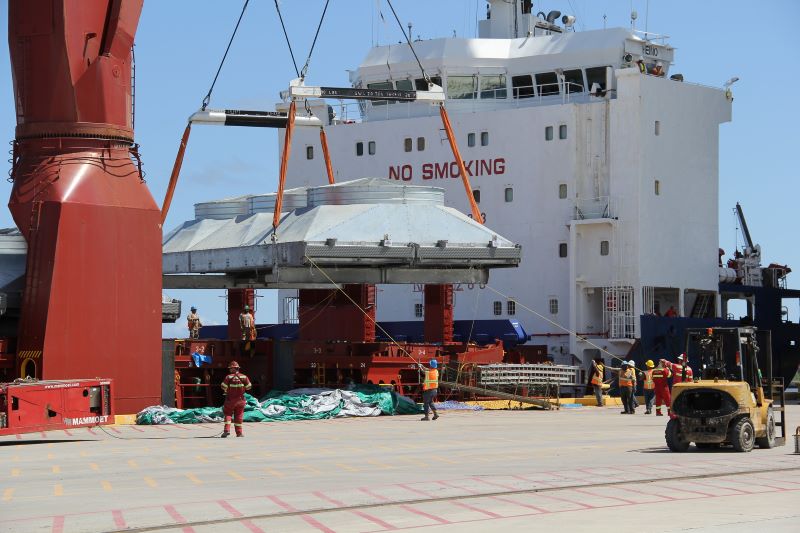 Nuestro panel de expertos del sector clasificó esta medida política como la segunda con mayor impacto en el desarrollo de proyectos. Cuando se levantó la moratoria en enero, la respuesta de los productores de gas natural fue contundente. Tras un año de operar bajo la moratoria impuesta por la Administración Biden sobre las nuevas autorizaciones de exportación de GNL a países con los que no existe un acuerdo de libre comercio*, se dio luz verde a una docena de proyectos, entre ellos el Venture Global CP2 LNG, que recibió todas las autorizaciones gubernamentales. Cuando se complete la segunda fase de este proyecto de 28 000 millones de dólares en 2030, se convertirá en la mayor planta de GNL del país.
«Ya sea como fuente de energía limpia o como materia prima para la producción de amoníaco, hidrógeno, metanol o fertilizantes, el GNL sigue demostrando su valor en la economía mundial», escribió Edward Talbot, director general de Roll Group, en el análisis que acompaña a su clasificación. «El sector logístico se beneficiará enormemente de los proyectos (gasoductos, instalaciones de procesamiento, terminales de exportación, etc.) cuya construcción haya recibido luz verde».
Las instalaciones de procesamiento de GNL son un tipo de proyecto que se beneficia de esta política. Además, hay docenas de terminales y gasoductos de GNL aprobados o en construcción, y todos estos proyectos requerirán apoyo logístico y transporte para módulos, tanques, compresores y otras cargas de gran tamaño.
En resumen: los proyectos de GNL son una apuesta segura; estad atentos a nuevas decisiones de inversión definitiva (FID) y autorizaciones en los próximos meses, y empezad a hablar con los promotores de los proyectos ya mismo.
Crédito de la foto: Port Freeport
3. Aranceles en virtud del artículo 301 sobre equipos industriales
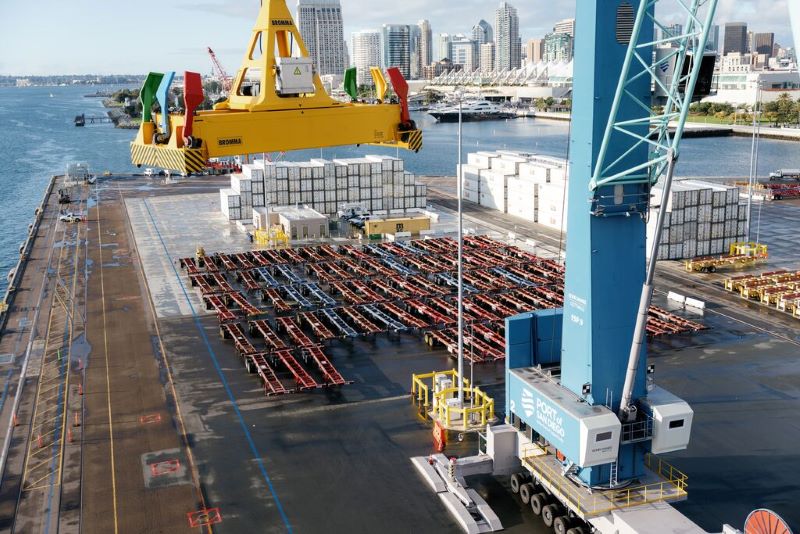 Los aranceles de la Sección 301 sobre los equipos portuarios chinos suscitaron una preocupación moderada según los resultados globales del panel, y una gran preocupación por parte de nuestro ponente especializado en puertos. Greg Borossay, responsable principal de desarrollo empresarial marítimo del Puerto de San Diego, afirmó: «El impacto será negativo e inmediato».
Estos aranceles, que afectan a más de 18 000 millones de dólares estadounidenses en importaciones —entre las que se incluyen grúas de barco a tierra y sus componentes, maquinaria pesada, turbinas y equipos eléctricos—, han disparado los costes de los equipos portuarios esenciales. Independientemente del lugar en el que se ensamble la maquinaria, si está vinculada a una empresa china o contiene piezas chinas, estará sujeta a los nuevos aranceles. Dado que Estados Unidos carece de la base industrial necesaria para fabricar maquinaria portuaria a gran escala, a las autoridades portuarias no les queda más remedio que absorber el aumento de los precios o repercutirlo a las compañías navieras.
El tiempo apremia: a menos que se concedan exenciones arancelarias específicas, los puertos se enfrentarán a mayores costes en los proyectos, retrasos más frecuentes y dificultades cada vez mayores para hacer frente a los volúmenes de carga. Para los transportistas, esto supone una mayor incertidumbre a la hora de programar, presupuestar y planificar a largo plazo.
En resumen: al no existir actualmente alternativas nacionales, cabe esperar atascos, sobrecostes y problemas de programación si no se establecen excepciones u otras soluciones.
Crédito de la foto: Puerto de San Diego
4. Normas estrictas de «Compra de productos estadounidenses» para los proyectos federales
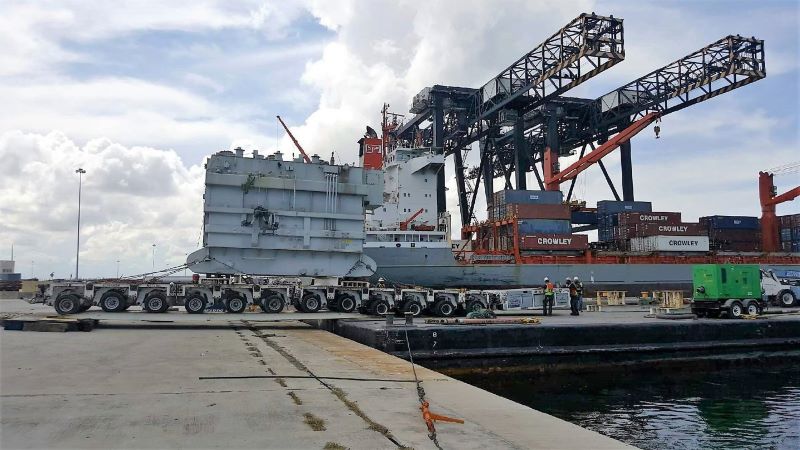 El actual Gobierno ha emprendido una reforma exhaustiva de las normas de «Buy American» aplicables a los proyectos federales, pero su objetivo es simplificarlas, más que modificar los criterios relativos a los umbrales de contenido nacional o a la preferencia de precio para los productos nacionales.
Bajo el mandato de Biden, las enmiendas al FAR elevaron los umbrales de contenido nacional del 65 % en 2024 al 75 % a partir de 2029. El recargo sobre los productos extranjeros aumentó del 6 % al 20 % para las grandes empresas, lo que dificulta que una empresa no estadounidense consiga un contrato financiado con fondos federales. Aunque las nuevas reformas no modifican estas normas, el proceso de contratación pública debería simplificarse. Por ejemplo, el decreto ejecutivo estipula que, por cada nuevo requisito que se añada, deben derogarse diez ya existentes.
¿Se ha observado un repunte en el uso de componentes de fabricación nacional para proyectos federales? Aunque no hay datos públicos que respalden esa tendencia, sí se aprecia cierta actividad, lo que podría suponer el inicio de un crecimiento en el sector. En 2024, Siemens anunció que ampliaría su planta de transformadores en Carolina del Norte, con el inicio de la producción previsto para 2026. Esta medida respalda la creciente demanda estadounidense de capacidad de red y se ajusta a las preferencias de la política «Buy American». A medida que aumente el gasto en infraestructuras energéticas, es posible que más fabricantes extranjeros se planteen la producción local para poder competir.
En resumen: No hay cambios en los umbrales de contenido. El aumento de la demanda de la red eléctrica podría impulsar la fabricación nacional de transformadores y, por lo tanto, aumentar el transporte por carretera, ferrocarril y barcaza en el sector.
Crédito de la foto: Edwards Moving & Rigging
5. Reducción de las concesiones y la financiación de la energía eólica marina
 Durante un breve periodo de tiempo, parecía que la energía eólica marina iba a despegar por fin en EE. UU., pero las perspectivas se han desvanecido. Las nuevas directivas del Gobierno retiran temporalmente todas las zonas de la plataforma continental exterior de la concesión de arrendamientos para proyectos eólicos, tanto nuevos como renovados, y suspenden la concesión de nuevos permisos, autorizaciones y préstamos para proyectos eólicos (marinos y terrestres) a la espera de una revisión federal exhaustiva. Los promotores de los proyectos no tardaron en reaccionar.
RWE ha suspendido sus planes de arrendamiento frente a las costas de Nueva York, Luisiana y California. Las empresas promotoras de Atlantic Shores, Shell y EDF Renewables, han solicitado formalmente la rescisión de sus acuerdos reglamentarios. En un informe reciente de Wood Mackenzie, la consultora rebajó en un 40 % sus previsiones de capacidad eólica hasta 2029. La nueva capacidad procederá de proyectos que ya estaban aprobados o en construcción.
No es de extrañar que nuestro panel de expertos del sector situara los retrocesos en el sector eólico marino en la mitad de la tabla. La energía eólica marina ha tenido dificultades para cobrar impulso aquí en EE. UU. y se ha enfrentado a retos derivados de la normativa de la Ley Jones, de los ecologistas y de una infraestructura insuficiente. Aunque los proyectos de energía eólica marina suponen una importante fuente de trabajo para los profesionales del transporte de carga de proyectos, como hemos visto en toda Europa y en otras partes del mundo, aún era un poco pronto para contar con un gran volumen de negocio procedente de estos proyectos en EE. UU.
En resumen: la energía eólica marina queda descartada por ahora. Se han congelado los arrendamientos, se ha suspendido la financiación y los promotores se están retirando. Este sector podría resurgir en 2028.
Crédito de la foto: Ceres Barge
6. El resurgimiento de la energía nuclear
 La voraz necesidad de potencia informática de la IA ha vuelto a poner la energía nuclear en el punto de mira, en gran medida gracias a la nueva tecnología de reactores modulares pequeños. Pero no es la única razón.
Para aprovechar la infraestructura existente, Constellation Energy volverá a poner en marcha la Unidad 1 de Three Mile Island en 2028, un año antes de lo previsto, con el fin de abastecer a los centros de datos de Microsoft. Será el primer reactor de EE. UU. que se vuelva a poner en servicio tras una parada.
Fermi America construirá desde cero un enorme complejo de centros de datos con múltiples fuentes de energía. La empresa ha anunciado recientemente su colaboración con la Universidad Tecnológica de Texas y ha señalado que el proyecto integrará «el mayor complejo nuclear de Estados Unidos, el mayor proyecto de ciclo combinado de gas natural del país, la red eléctrica pública, la energía solar y el almacenamiento de energía en baterías».
Se han anunciado proyectos relacionados con los reactores modulares pequeños (SMR) y la cadena de suministro de combustible por un valor aproximado de entre 35 000 y 45 000 millones de dólares estadounidenses. Las órdenes ejecutivas han trasladado parte del proceso de concesión de licencias de la Comisión Reguladora Nuclear al Departamento de Energía con el fin de reducir los plazos de aprobación.
La seguridad del combustible nuclear también avanza a buen ritmo: se prevén nuevas minas de uranio en Utah, mientras que en Wyoming y Texas se están acelerando las medidas para la reanudación de la actividad y la ampliación de las instalaciones existentes.
Para los especialistas en transporte de carga especial, esto supone un flujo constante de cargas de gran tamaño por todo el país. El ponente Dennis Devlin, director general para EE. UU. de DT Project America, se refirió así a la posición que ocupa el sector nuclear en su clasificación: «Es lo único bueno de la lista».
En resumen: la inteligencia artificial y los centros de datos están impulsando el resurgimiento de la energía nuclear. Desde los reactores de tamaño reducido (SMR) hasta las minas de uranio, este sector promete una demanda constante de carga de gran tamaño y oportunidades de proyectos a largo plazo.
Crédito de la foto: Omega Morgan
7. Tramitación acelerada de permisos para los sectores de la energía y las infraestructuras

La Administración Trump ha impulsado enérgicamente una reforma de los trámites de concesión de permisos para acelerar los proyectos de infraestructuras, principalmente a través del Decreto Ejecutivo 14154 («Unleashing American Energy») y de un memorándum de 2025 por el que se pone en marcha un Plan de Acción Tecnológico para la Concesión de Permisos a nivel de todo el Gobierno. Estas directrices han llevado a múltiples organismos federales a revisar sus procedimientos en el marco de la Ley Nacional de Política Medioambiental (NEPA), incluidos los cambios introducidos por el Departamento de Transporte, que han reducido sus trámites a la mitad.
El Departamento de Transporte de EE. UU. (USDoT) estableció plazos estrictos y límites de páginas para las evaluaciones medioambientales, y facilitó a los organismos el uso de exenciones y la adopción de análisis de otros organismos para evitar la duplicación de trabajo. Un proyecto que antes requería años de evaluación medioambiental y cientos de páginas de documentación ahora puede revisarse en cuestión de meses.
Edward Talbot, director general de Roll Group, afirmó: «La simplificación de los trámites para la concesión de permisos podría impulsar el crecimiento y acelerar la inversión de capital y el desarrollo de las infraestructuras nacionales», pero añadió esta advertencia: «Esto podría tener efectos negativos inesperados a corto plazo, ya que las cadenas de suministro de las fases iniciales tienen dificultades para seguir el ritmo».
Aunque estas reformas ya están acelerando la aprobación de algunos proyectos, su impacto a largo plazo es incierto. Los cambios podrían ser revocados por futuros gobiernos, como ya se ha visto en el pasado, y es probable que se enfrenten a recursos judiciales por parte de grupos ecologistas. Según la clasificación de nuestro panel, son conscientes de que estas reformas podrían tener un carácter efímero.
En resumen: Aprovecha esta oportunidad mientras dure; futuras demandas relacionadas con el medio ambiente o cambios políticos podrían paralizar proyectos polémicos. No te quedes sin poder hacer tu trabajo.
Crédito de la foto: Departamento de Transporte de EE. UU.
8. Incentivos a la construcción naval nacional y tasas portuarias
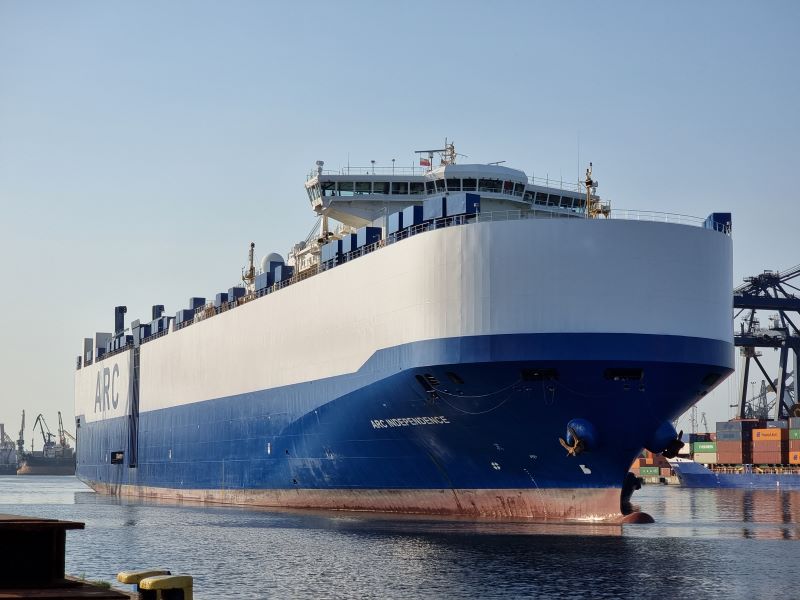 Aunque son pocos los que discuten el interés de revitalizar los astilleros estadounidenses, los líderes del sector situaron esta iniciativa política en el tercio inferior de las prioridades. Es probable que esto refleje la realidad actual: las tasas portuarias de la Sección 301 aplicables a los buques construidos en China solo se aplican a los portacontenedores y a los buques ro-ro. La mayoría de los buques de carga pesada —esenciales para el transporte de carga de proyectos— se sitúan por debajo del umbral de 55 000 dwt y, por el momento, están exentos.
En cuanto a la Ley SHIPS for America, su objetivo de reconstruir la flota comercial estadounidense es ambicioso, pero se enfrenta a graves obstáculos. Los buques construidos en Estados Unidos pueden costar entre dos y tres veces más que los de los astilleros chinos, coreanos o japoneses, y los plazos de entrega son considerablemente más largos. La escasez de mano de obra cualificada y de capacidad en los astilleros se suma a este reto.
Las nuevas leyes sobre transporte preferencial de mercancías exigen ahora que el 100 % de la carga del Gobierno de EE. UU. —incluidos los productos fabricados en EE. UU. destinados a proyectos en el extranjero financiados por el EXIM Bank— se transporte en buques con pabellón estadounidense, frente al 50 % anterior. Sin embargo, dada la escasa disponibilidad de buques, puede resultar difícil cumplir este requisito.
Sin embargo, varios astilleros nacionales están tomando medidas, entre ellos Philly Shipyard, cuyo nuevo propietario, Hanwha Ocean, ha anunciado que va a ampliar las instalaciones y que pretende aumentar los ingresos del astillero de 368 millones de dólares al año a 4.000 millones de dólares al año para 2035, principalmente a través de contratos militares. La empresa también podría construir los primeros buques metaneros con bandera estadounidense del país.
En resumen: es posible que más adelante se apliquen tasas portuarias a los buques de carga pesada. La construcción naval nacional a gran escala aún está muy lejos. El aumento de los costes es inevitable.
Crédito de la foto: ARC
9. Apertura de terrenos y aguas federales a la perforación
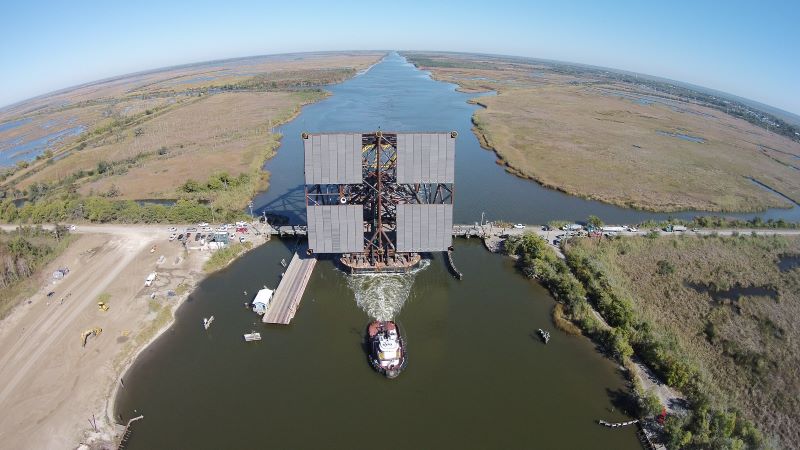 Fiel a su promesa electoral, la Administración Trump tomó medidas desde el principio para abrir millones de acres de aguas costeras y terrenos públicos de EE. UU. a la explotación de petróleo, gas y minería, incluidos 23 millones de acres de la Reserva Nacional de Petróleo de Alaska. Para diciembre de este año está prevista una subasta de concesiones petrolíferas en el Golfo que abarca unos 80 millones de acres.
Esto forma parte del paquete de medidas «Unleashing American Energy» e incluye la simplificación del proceso de concesión de permisos, así como la supresión de algunos requisitos medioambientales. A nuestros ponentes no les convenció, y situaron este cambio de política casi al final de la lista.
Las empresas del sector energético no han anunciado grandes planes para nuevos proyectos de exploración y producción, debido a la volatilidad de los precios del petróleo y el gas, la inestabilidad en las regiones productoras de petróleo, las acciones legales emprendidas por los ecologistas y los posibles cambios normativos en el futuro.
Pero hay una gran excepción: Glenfarne Group está llevando adelante su proyecto de GNL de Alaska, valorado en 44 000 millones de dólares, con Worley como contratista principal de EPC. El proyecto incluye un gasoducto de 807 millas que transportará gas natural de North Slope a la región de Anchorage y una terminal de exportación de GNL en Nikiski. Se espera que la decisión final de inversión se tome a finales de año.
En resumen: siempre que un proyecto cuente con las autorizaciones pertinentes, no dudes en aceptar el trabajo. Es probable que la política de seguridad energética siga siendo una prioridad.
Crédito de la foto: Canal Barge
10. El resurgimiento del carbón
 Nuestros directivos sitúan el carbón en el último lugar de la lista, a pesar del respaldo del presidente Trump al carbón en el marco de la Orden Ejecutiva 14154, «Unleashing American Energy» (Liberar la energía estadounidense). La orden apoya la reapertura de minas, la prolongación de la vida útil de las centrales térmicas de carbón y revoca la moratoria sobre las concesiones mineras de carbón en terrenos federales.
Sin embargo, según la Administración de Información Energética del Gobierno, el carbón ha experimentado un descenso constante desde su punto álgido en 2008, debido a la abundante oferta de gas natural y a la bajada de los costes de las energías renovables, lo que ha afectado tanto al consumo interno como a las exportaciones. Incluso en la fabricación de acero, el uso del carbón ha disminuido, ya que las acerías han pasado a utilizar hornos de arco eléctrico que emplean chatarra en lugar de carbón para producir la mayoría de los tipos de acero, un proceso que reduce las emisiones y resulta más económico.
Sin embargo, constituye un punto de unión política, ya que sustenta el empleo en estados que dependen de la minería del carbón, como Virginia Occidental, Pensilvania, Kentucky y Wyoming. En la actualidad solo hay unos 40.000 puestos de trabajo en la minería del carbón, frente a los 180.000 que había en la década de 1980.
«Las iniciativas para reactivar el carbón representan la política en la que existe una mayor brecha entre el compromiso político y la viabilidad económica», afirmó Marco Poisler, director de operaciones de UTC Overseas.
En resumen: el carbón cuenta con respaldo político, pero tiene pocos argumentos económicos a su favor. Las alternativas más baratas y limpias dominan los sectores de la energía y la siderurgia. No hay esperanza de revertir su trayectoria.
Crédito de la foto: Shutterstock
Breakbulk Americas 2025 se celebrará del 30 de septiembre al 2 de octubre en Houston.