Los ponentes de Houston ofrecen consejos útiles para superar los cuellos de botella
Por Amy McLellan
Ante el aumento de la demanda mundial de gas natural licuado (GNL) y la reorientación de las prioridades de inversión motivada por las preocupaciones en materia de seguridad energética, los proyectos estadounidenses se están acelerando, aunque no sin cierta incertidumbre a corto plazo y sin que surjan inquietudes sobre la capacidad industrial y logística.
En un mundo volátil, el mercado estadounidense del GNL está abocado a un auge, ya que una inversión en capital de 416 600 millones de dólares impulsará una oleada de proyectos hasta principios de la década de 2030.
Amanda Duhon, vicepresidenta y directora regional para América del Norte y Central del Consejo de Industrias Energéticas (EIC), explicó a los asistentes a una mesa redonda celebrada en el Breakbulk Live Stage de Houston que la base de datos global del EIC para el seguimiento de las inversiones en capital ha identificado 54 proyectos de exportación que abarcan terminales de licuefacción, ampliaciones, almacenamiento, infraestructuras de recepción y GNL flotante, en distintos estadios de madurez, que van desde proyectos listos para su ejecución hasta aquellos que aún se encuentran en fase de viabilidad, pre-FEED, diseño preliminar (FEED) y la decisión final de inversión.
Solo 10 promotores representan 29 de los 54 proyectos: eso supone 343.9 mil millones de dólares estadounidenses en inversión en activos fijos gestionados por un número relativamente reducido de actores, entre los que se encuentran Venture Global, Sempra, NextDecade, Woodside y Cheniere. Entre los principales contratistas figuran Bechtel, Kiewit, Worley, Black & Veatch, Matrix Service, Samsung Heavy Industries y Technip Energies.
«Esto pone de manifiesto que la capacidad de ejecución se está convirtiendo en una ventaja estratégica», afirmó Duhon. «Un grupo relativamente reducido de promotores y contratistas determinará en qué medida se llevará a cabo finalmente este gasoducto de GNL, lo que hace que la capacidad de ejecución sea tan importante como la demanda del mercado».
Se prevé una concentración de la actividad del FID en torno a los años 2026 y 2027, cuando proyectos como Texas LNG, Río Grande, Corpus Christi, Plaquemines, CP II, Alaska LNG y Delfin FLNG alcancen hitos decisivos en su desarrollo. La mayoría de estos proyectos se concentran en Luisiana y Texas, así como a lo largo de la región de la Costa del Golfo, y Duhon señala que muchos de ellos competirán por acceder a contratistas, proveedores, mano de obra cualificada, astilleros de fabricación y servicios logísticos.
Vusal Nazarov, director sénior de la categoría global de logística y distribución de Baker Hughes, afirmó que los promotores y los propietarios de proyectos de GNL habían aprendido la lección durante el último ciclo de crecimiento y que, cada vez más, incluían a socios de logística y de la cadena de suministro en la fase de diseño de los proyectos para evitar problemas más adelante. Sin embargo, las previsiones de un aumento del 50 % en la capacidad de exportación de GNL implican que muchos de estos proyectos competirán por los mismos recursos al mismo tiempo, lo que podría dar lugar a cuellos de botella.
«Solo en el caso de las turbinas de gas, el plazo de fabricación es de entre 12 y 20 meses», afirmó Nazarov. «Y si la demanda aumenta, el plazo de suministro también se alargará, lo que afectará a vuestro calendario».
«Aquí es donde la estandarización y la modularización podrían ser de ayuda», afirmó. «Trasladar una mayor parte del trabajo a un entorno de fabricación controlado permite a los promotores abordar los problemas de productividad y también de calidad, especialmente cuando se enfrentan a condiciones difíciles en la obra y a la escasez de trabajadores cualificados», señaló.
Hilary Soileau, también ponente y socia de K&L Gates, señaló que la ejecución simultánea de proyectos podría acarrear problemas adicionales. «La congestión puede suponer un riesgo operativo. Estamos hablando de vías navegables estrechas: grandes buques y proyectos que se están poniendo en marcha en las mismas vías navegables que ya acogen a todos estos barcos y terminales».
Nazarov afirmó que, en 2030, los proyectos ganadores no serán aquellos que cuenten con más recursos de GNL, sino aquellos que sean capaces de cumplir con los plazos y ajustarse al presupuesto, al tiempo que gestionan los riesgos de la cadena de suministro.
«Es muy importante contar con la participación temprana de los equipos de logística y de compras», afirmó. «Cuando se ponen en marcha varios proyectos al mismo tiempo, resulta muy, muy difícil encontrar capacidad. Creo que la preparación logística será uno de los criterios principales a la hora de tomar las decisiones finales de inversión para los proyectos de 2030».
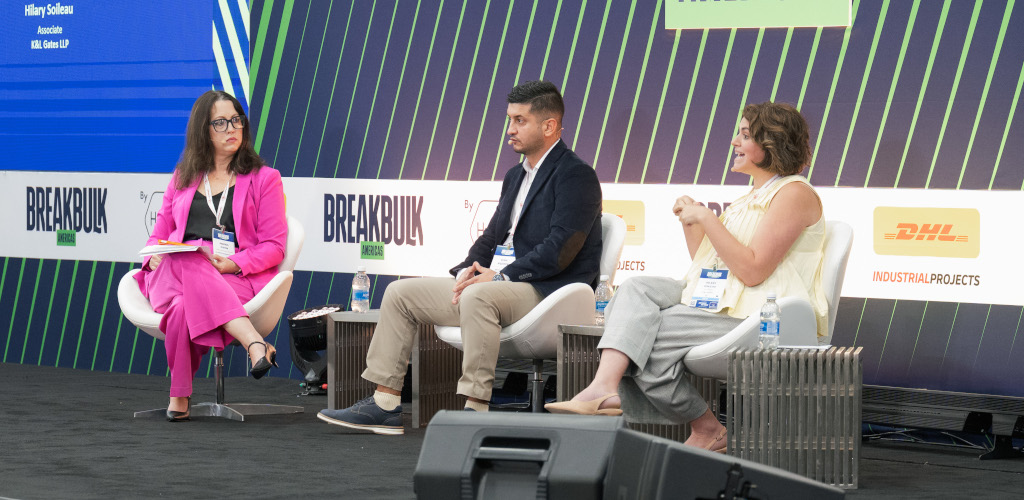
Foto superior (de izquierda a derecha): Amanda Duhon, Vusal Nazarov, Hilary Soileau. Crédito: Marco Wang Photography