Los líderes del sector advierten de la presión sobre la capacidad ante el aumento vertiginoso de la demanda
En la serie «Global Outlook 2027» de Breakbulk, los profesionales del sector de las obras de las Américas prevén un aumento de la demanda impulsado por las inversiones en energía, infraestructuras e industria, junto con una creciente presión sobre la capacidad logística y los inminentes cuellos de botella en Panamá.
De N.º 4, 2026 de la revista Breakbulk.
(4 minutos de lectura)
P: De cara al año 2027, ¿cómo describiría las perspectivas de negocio para el sector de la carga general y la carga de proyectos en las Américas?
Agustín Harriague, vicepresidente de Logística y Excelencia Operativa de la Cadena de Suministro de Mitsubishi Power:
Sigo siendo muy optimista respecto a las perspectivas para 2027. Estamos asistiendo a una inversión sostenida en los sectores de la generación y el transporte de energía, la fabricación industrial, el GNL, la minería y las infraestructuras digitales. La demanda de energía fiable sigue acelerándose, impulsada por la electrificación, la inteligencia artificial, los centros de datos y el crecimiento industrial. La oportunidad es significativa, pero también traerá consigo una mayor complejidad. En la logística de los proyectos, la certeza está adquiriendo tanto valor como la capacidad. El éxito dependerá cada vez más de una planificación temprana, de cadenas de suministro integradas y de una ejecución fiable.
Kevin Kwateng, consultor especializado en transporte y carga pesada, Project Logistics Engineering Solutions (PLES):
Soy totalmente optimista. La inteligencia artificial está impulsando la demanda de energía a un ritmo más rápido del que la red eléctrica puede soportar, y al mismo tiempo se está reconstruyendo toda la cadena energética. No se trata de un repunte de un solo año, sino de un ciclo que se prolongará durante años. La demanda de transporte pesado está aumentando en todos los modos: por carretera, ferrocarril y barcaza. Por primera vez en mucho tiempo, el límite de nuestro sector no es la cantidad de trabajo disponible, sino la capacidad para llevarlo a cabo.
Marco Poisler, director de operaciones de Energía Global y Proyectos de Capital de UTC Overseas:
Es complicado, ya que el verdadero potencial se ve frenado por una limitación logística. La expansión energética en América, con la construcción de terminales, infraestructuras de red y centros de datos, sigue generando un gran volumen de carga de proyecto. Panamá soporta una carga de tráfico para la que nunca fue diseñada para asumir en solitario. Con el estrecho de Ormuz prácticamente cerrado desde que comenzó la guerra y el mar Rojo aún afectado, Panamá es el último atajo importante que sigue funcionando. La Administración Nacional Oceánica y Atmosférica (NOAA) da ahora una probabilidad casi segura de que se produzca un fenómeno de El Niño muy intenso a finales de año.
Luis Rodríguez, director de logística de proyectos para Latinoamérica de Rhenus Project Logistics:
Vemos unas perspectivas positivas para el sector de la carga fraccionada y de proyectos en toda América Latina, impulsadas por la inversión continuada en proyectos de transición energética, minería, infraestructuras y expansión industrial en toda la región. Estos proyectos a gran escala son cada vez más complejos, lo que genera una mayor demanda de soluciones logísticas integradas capaces de coordinar el transporte multimodal, los equipos especializados y la ejecución de proyectos de principio a fin. Prevemos oportunidades especialmente prometedoras en los mercados que invierten fuertemente en energías renovables, modernización de infraestructuras, minería, petróleo y gas, así como en desarrollos impulsados por la tecnología, como los centros de datos y las infraestructuras eléctricas de apoyo. Estos sectores seguirán generando una demanda significativa de conocimientos especializados en carga de proyectos y soluciones logísticas a medida.
P: ¿Qué sectores o proyectos concretos cree que serán los principales impulsores de los volúmenes de carga en 2027?
AH: La generación de energía y las infraestructuras de la red eléctrica seguirán siendo algunos de los principales motores de la demanda de carga de proyectos. Las empresas de servicios públicos siguen invirtiendo en nuevos activos de generación, al tiempo que amplían y modernizan las redes de transmisión para mejorar la fiabilidad. Más allá del sector energético, preveo un crecimiento continuado en los sectores del GNL, la minería, la fabricación avanzada y los grandes proyectos industriales. Puede que los centros de datos no generen por sí mismos toda la carga de proyectos, pero están acelerando la inversión en toda la cadena de valor energética al impulsar una demanda sin precedentes de electricidad fiable.
KK: Los centros de datos son el motor, y todo lo que los alimenta viene a continuación. Esto ha creado mercados completamente nuevos, liderados por los sistemas de almacenamiento de energía en baterías (BESS), junto con los reactores modulares pequeños y un nuevo impulso a la energía nuclear, además de los transformadores y las mejoras en la red de transmisión necesarias para conectar todo ello a la red eléctrica. La energía eólica y la hidroeléctrica siguen siendo fuertes, y el sector aeroespacial y los satélites constituyen una fuente creciente de carga de grandes dimensiones. Cada uno de estos sectores alimenta o depende de la red eléctrica, y todos ellos recurren a componentes pesados que no caben en un camión estándar.
MP: Los centros de datos y la generación de energía de EE. UU. lideran el mercado, seguidos de cerca por las baterías a escala de red y los transformadores. La crisis del Golfo ha desviado las compras de energía asiáticas hacia el Golfo de EE. UU. y a través de Panamá. En agosto, SK Gas pagó la cifra récord de 5,3 millones de dólares en una subasta para que su buque de transporte de gas licuado de petróleo (GLP) pudiera saltarse una cola de hasta 11 días. Esa demanda reduce la capacidad para la carga fraccionada y multipropósito (MPP). La reconstrucción de la infraestructura energética, cuyo coste estima ahora Rystad Energy en hasta 58 000 millones de dólares, supondrá un aumento significativo del volumen una vez que se estabilicen las rutas.
LR: Prevemos que varios sectores serán los principales impulsores de los volúmenes de carga de proyectos en toda América Latina en 2027. El sector energético seguirá siendo uno de los que más contribuya, sobre todo a través de proyectos de energías renovables, como la energía solar, la eólica y los sistemas de almacenamiento de energía en baterías, a medida que los países sigan invirtiendo en la transición energética y en la fiabilidad de la red eléctrica. Las infraestructuras también serán una fuente importante de demanda, con inversiones en curso en el desarrollo ferroviario y viario, la ampliación de puertos y proyectos de transporte urbano destinados a respaldar el crecimiento económico y mejorar la conectividad regional. Al mismo tiempo, la rápida expansión de la economía digital está impulsando una inversión sustancial en centros de datos, redes de telecomunicaciones y la infraestructura eléctrica necesaria para darles soporte.
P: ¿Cuáles crees que son los mayores retos a los que se enfrentará el sector durante el próximo año?
AH: El mayor reto no es la demanda, sino la ejecución. El sector está gestionando un volumen creciente de proyectos al tiempo que se enfrenta a limitaciones en materia de capacidad de transporte, equipamiento especializado, tramitación de permisos, infraestructura de terminales y mano de obra cualificada. Al mismo tiempo, los equipos siguen aumentando de tamaño y peso, lo que añade complejidad a toda la cadena logística. Las empresas que inviertan en planificación, ingeniería, visibilidad digital y alianzas sólidas estarán mejor posicionadas para garantizar la ejecución en un entorno cada vez más limitado.
KK: Todo se está llevando al límite. Los trabajadores con experiencia se jubilan más rápido de lo que se tarda en formar adecuadamente a los nuevos, y el trabajo hay que hacerlo ahora. El equipamiento escasea, sobre todo en el sector ferroviario. Muchas empresas están resolviendo ambos problemas mediante fusiones, adquisiciones y empresas conjuntas, adquiriendo así acceso a equipos cualificados y flotas en lugar de crearlos desde cero. Además, la obtención de permisos se está complicando a medida que la infraestructura envejece. Simplemente no hay suficientes empresas, personal ni equipamiento para el volumen de trabajo que se avecina.
MP: Panamá. La Autoridad del Canal de Panamá redujo los tránsitos diarios a 34 el 3 de septiembre y a 32 el 15 de septiembre, los recortes más drásticos desde la sequía de 2023-24. Desde entonces, las lluvias han permitido una flexibilización parcial hasta los 33 a partir de hoy, pero la Autoridad del Canal afirma que el déficit hídrico persiste. La verdadera prueba será la estación seca de 2027, de enero a mayo. La carga contratada hoy para ese periodo se transportará en virtud de contratos que nunca se han sometido a pruebas de estrés en las que las tres rutas alternativas se vean afectadas a la vez. La redacción del contrato de fletamento determinará quién asumirá la cola de espera, la prima de subasta y el desvío por el Cabo.
LR: Uno de los mayores retos a los que nos enfrentamos es que los requisitos normativos y aduaneros siguen evolucionando en varios mercados latinoamericanos, lo que genera obligaciones de cumplimiento adicionales y posibles retrasos si no se gestionan de forma proactiva. Al mismo tiempo, los mercados del transporte marítimo siguen siendo volátiles, influidos por los acontecimientos geopolíticos, las interrupciones relacionadas con las condiciones meteorológicas y los ajustes en las redes de los transportistas. Esto puede afectar tanto a los costes como a la fiabilidad de los plazos en los proyectos a gran escala. También estamos observando limitaciones en algunos mercados relacionadas con la disponibilidad de equipamiento especializado y la capacidad de transporte de cargas pesadas, lo que puede resultar crítico para los movimientos de carga de grandes dimensiones o con plazos ajustados. Las infraestructuras siguen siendo otro reto. Aunque la inversión está aumentando, la congestión portuaria y los cuellos de botella en el transporte terrestre aún pueden afectar a los plazos de ejecución de los proyectos y añadir complejidad al transporte de la carga de los mismos. Por último, los clientes siguen enfrentándose a la presión de controlar los costes al tiempo que mantienen los más altos estándares de seguridad, cumplimiento normativo y excelencia operativa.
P: Dado que los aranceles y la política comercial están redefiniendo las decisiones de abastecimiento e inversión, ¿qué repercusiones está observando en el transporte de carga para proyectos y en los proyectos industriales en todo el continente americano?
 AH: La política comercial sigue influyendo en las estrategias de abastecimiento, las decisiones de adquisición y los calendarios de los proyectos. Aunque las empresas se adaptan a la evolución de la normativa, la demanda subyacente de energía e infraestructuras industriales sigue siendo sólida. Observamos que las organizaciones conceden mayor importancia a la resiliencia de la cadena de suministro mediante la diversificación de proveedores, la fabricación regional cuando sea viable y la toma de decisiones de adquisición con mayor antelación. La flexibilidad, la visibilidad y la planificación proactiva se han convertido en capacidades esenciales para gestionar un entorno comercial global cada vez más dinámico.
KK: Sinceramente, no veo que haya un impacto significativo en general. Algunos proyectos se han visto afectados y unos cuantos ya no resultan rentables con los nuevos aranceles, por lo que se están produciendo ralentizaciones en algunos ámbitos. Pero hay tanto trabajo y tanto potencial en todo el continente americano que, en el contexto general, esto no cambia las perspectivas. Todo sigue como siempre, y «todo sigue como siempre» significa, en estos momentos, trabajo más que suficiente para todos.
MP: Los aranceles están modificando las fuentes de suministro de equipos para los proyectos de inversión, lo que tiene repercusiones en las rutas de transporte. El aumento de la fabricación en el hemisferio occidental reduce en parte la exposición a los trayectos de larga distancia, pero satura los puertos del Golfo de EE. UU. y el canal desde el sur. Los equipos procedentes de Asia, que sustituyen al suministro de Oriente Medio, transitan por Panamá justo cuando la capacidad de tránsito se encuentra bajo presión. La política comercial está impulsando cambios en el abastecimiento, mientras que El Niño limita la capacidad del canal, por lo que los proyectos más afectados por la relocalización impulsada por los aranceles son también los más expuestos a las restricciones del canal de cara a 2027.
LR: Estamos observando cómo los clientes diversifican su base de proveedores y sus centros de fabricación para reducir el riesgo y mejorar la resiliencia, lo que está creando nuevas rutas comerciales hacia la región, ya que cada vez se adquiere más equipamiento procedente de centros de fabricación alternativos. Al mismo tiempo, los ciclos de aprovisionamiento más largos y la mayor complejidad normativa implican que la planificación logística debe iniciarse mucho antes, con una mayor visibilidad en toda la cadena de suministro. También estamos observando cómo los cambios en las políticas comerciales impulsan nuevas inversiones industriales y oportunidades de «nearshoring» en determinados mercados, especialmente allí donde las empresas buscan reforzar las cadenas de suministro regionales y atender a los principales mercados finales de forma más eficiente. Por ejemplo, hemos observado una creciente participación de inversores chinos, contratistas EPC y fabricantes de equipos en proyectos a gran escala de infraestructuras, energía, minería e industria en toda América Latina, lo que está influyendo en las estrategias de abastecimiento y en los modelos de ejecución de proyectos.
P: ¿Qué acontecimientos cree que tendrán un mayor impacto en el mercado de la carga especial en 2027?
AH: Es probable que el crecimiento continuo de la demanda de electricidad sea el factor determinante para nuestro sector. La inteligencia artificial, los centros de datos, la electrificación y la expansión industrial están impulsando una inversión sin precedentes en toda la cadena de valor energética. Al mismo tiempo, las tecnologías digitales están mejorando la visibilidad y la planificación, mientras que la sostenibilidad y la resiliencia siguen influyendo en la forma en que se ejecutan los proyectos. Las empresas que liderarán el sector en 2027 serán aquellas que combinen la excelencia operativa con la planificación a largo plazo, la colaboración y la capacidad de adaptarse rápidamente a las condiciones cambiantes del mercado.
KK: IA y tecnología. Los problemas actuales merecen soluciones modernas. Con el personal y los equipos tan al límite, la verdadera cuestión para 2027 es la eficiencia: ¿cómo pueden el mismo equipo y la misma flota rendir más? Las herramientas que automatizan los levantamientos topográficos, la ingeniería y la planificación permitirán a las empresas asumir más trabajo sin comprometer la seguridad, al menos hasta que la próxima oleada de nuevo personal y nuevos equipos consiga satisfacer la demanda.
MP: La subasta de franjas horarias del Canal de Panamá. En agosto, las primas medias para los buques Panamax se situaron aproximadamente en 16 veces los niveles del año anterior, y las esclusas Neopanamax atrajeron hasta 15 postores por una sola franja horaria. Cuando el tránsito es escaso, el canal asigna las franjas en función del precio y, actualmente, da prioridad a los buques de GNL y GLP para las franjas canceladas. La carga de proyectos rara vez sale ganadora en esa competencia. El resultado para la carga fraccionada no es un tránsito más lento, sino que no se reserva ningún tránsito en absoluto. La medida más importante antes de que termine el año es revisar la redacción relativa al riesgo del canal en todos los contratos de fletamento activos y pendientes, mientras aún sea posible modificarla.
LR: Prevemos un crecimiento continuado de los proyectos de energías renovables y de transición energética en toda América Latina, junto con una expansión de las actividades mineras impulsada por la demanda mundial de minerales críticos. Las importantes inversiones en infraestructuras ferroviarias, viarias, portuarias y de transporte urbano seguirán respaldando el crecimiento en toda la región, mientras que el rápido crecimiento de los centros de datos impulsará inversiones adicionales en energía e infraestructuras de apoyo. Al mismo tiempo, la digitalización está cobrando cada vez más importancia, con una mayor adopción de herramientas que proporcionan visibilidad integral de los proyectos, seguimiento de la carga y capacidades de gestión de riesgos. También prevemos un desarrollo continuo de las infraestructuras estratégicas y la capacidad portuaria para respaldar proyectos industriales a gran escala y los patrones comerciales en constante evolución.
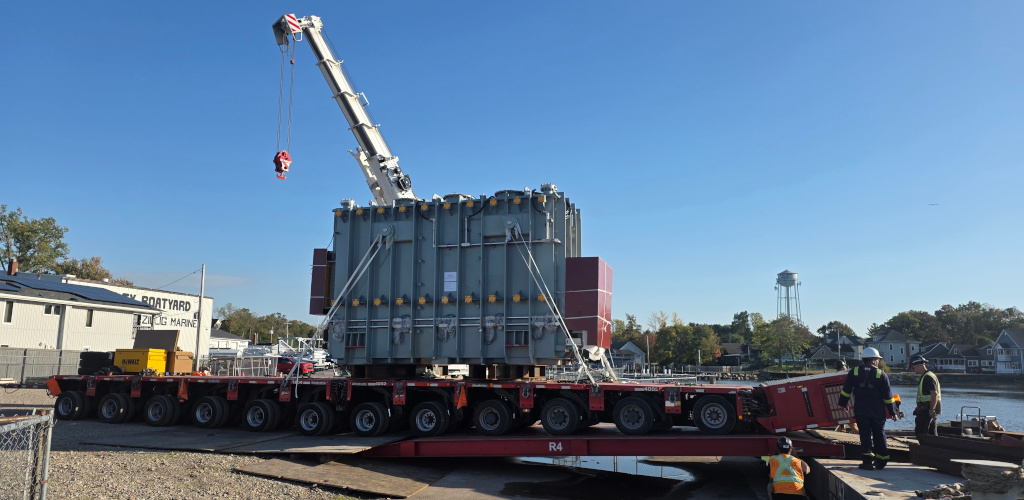
Foto superior: Project Logistics Engineering Solutions coordina el transporte de un transformador pesado en EE. UU. Crédito: PLES